فهم تمويل السيارات بالدفع الشهري
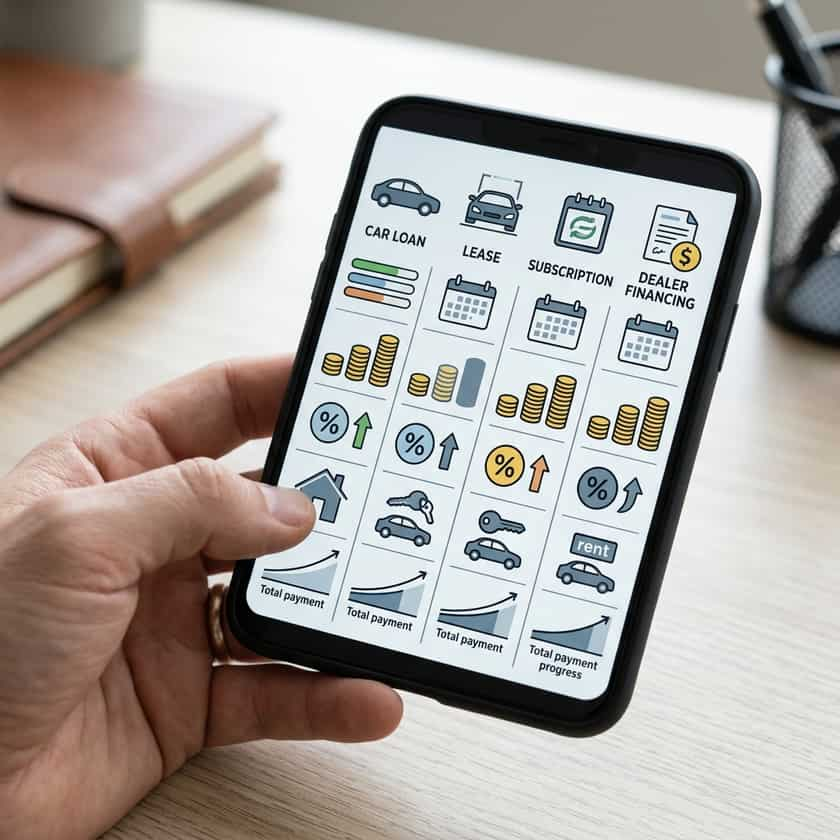
يمكن أن تشمل ترتيبات المركبات الشهرية قرض سيارة، أو عقد إيجار، أو اشتراكًا، أو تمويلًا يقدمه الوكيل. ويخلق كل منها مزيجًا مختلفًا من الدفع والملكية والمسافة المقطوعة والتأمين والصيانة والمسؤوليات عند انتهاء العقد. قد يعتمد الدفع المنخفض المعلن عنه على دفعة أولى، أو مقايضة سيارة، أو ائتمان قوي، أو مسافة مقطوعة محدودة، أو مدة طويلة، أو ضرائب ورسوم مستبعدة. ابدأ بالمركبة واحتياجات النقل، ثم قارن العروض المكتوبة باستخدام نفس الافتراضات. إن الحصول على الموافقة لا يضمن القدرة على تحمل التكاليف، كما أن الدفعة الشهرية وحدها لا تظهر إجمالي المبلغ المدفوع أو التكلفة المستمرة لتشغيل المركبة.
الأنواع الرئيسية لمدفوعات السيارات الشهرية
- قرض السيارة: تُستخدم الأموال المقترضة لشراء المركبة؛ قارن المبلغ الممول، ومعدل النسبة السنوي (APR)، ورسوم التمويل، والمدة، وجدول السداد، وحق الحجز، وإجمالي المدفوعات.
- عقد الإيجار: تغطي المدفوعات عمومًا استخدام المركبة بموجب شروط العقد؛ راجع شروط المسافات المقطوعة، والاهتراء، والتأمين، والرسوم، والإرجاع، وخيار الشراء.
- اشتراك المركبة: تختلف الخدمات والعناصر المضمنة حسب المزود؛ تحقق من توفر المركبة، والتأمين، والصيانة، والمسافة المقطوعة، وعمليات التبديل، والودائع، وشروط الإلغاء.
- التمويل المرتب من قبل الوكيل: قد يقدم الوكيل ائتمانًا من جهة مقرضة واحدة أو أكثر؛ قارنه بالعروض الخارجية وراجع كل إضافة اختيارية.
- الشراء من المعرض والدفع فيه (Buy here, pay here): يقدم الوكيل أو يرتب ائتمانًا داخليًا؛ افحص معدل النسبة السنوي (APR)، وطريقة الدفع، وعواقب التأخير، وشروط استرداد الحيازة، والتقارير الائتمانية.
في حال الحصول على قرض سيارة، قد يشمل المبلغ الممول سعر المركبة المتفاوض عليه، والضرائب، والرسوم الحكومية، والمنتجات الاختيارية، مخصومًا منها الدفعة النقدية الأولى أو قيمة المقايضة. تشكل الفائدة وبعض الرسوم تكلفة الاقتراض. يستخدم القرض ذو السعر الثابت نسبة لا تتغير بموجب العقد، بينما قد تعمل المنتجات الأخرى بشكل مختلف. تعمل المدفوعات عمومًا على خفض الرسوم والفوائد قبل أصل المبلغ وفقًا للاتفاقية. تخضع الملكية لحق حجز المقرض حتى يتم الوفاء بالالتزامات. اطلب الإفصاحات الخاصة بالصدق في الإقراض وتحقق من مطابقة معدل النسبة السنوي (APR)، ورسوم التمويل، والمبلغ الممول، وإجمالي المدفوعات، وجدول السداد مع الصفقة التي تمت مناقشتها.
يوفر عقد الإيجار الحق في استخدام مركبة لفترة محددة بموجب شروط المسافة المقطوعة، والحالة، والتأمين، والدفع. قد تكون الدفعة الشهرية أقل من دفعة القرض لنفس المركبة في بعض العروض، ولكن هذه النتيجة ليست مضمونة ولا تعني أن الإيجار يكلف أقل بشكل عام. راجع المبلغ المستحق عند التوقيع، ورسوم الاستحواذ والتصرف، والحد المسموح به للمسافات المقطوعة ورسوم المسافات الزائدة، ومعايير الاهتراء، وشروط الإنهاء المبكر، وخيار الشراء. قارن التكلفة الصافية لفترة الاستخدام المتوقعة، بما في ذلك التأمين والمسافة المقطوعة المحتملة، بدلاً من مقارنة المبالغ الشهرية المعروضة فقط.
مقارنة خيارات الدفع الشهري الخاصة بك
| الميزة | قرض السيارة | عقد الإيجار | الاشتراك |
|---|---|---|---|
| مسار الملكية | يتم شراء المركبة خاضعة لأي حق حجز للمقرض | لا توجد ملكية ما لم يتم تفعيل خيار الشراء | عادة لا توجد ملكية |
| المسافات المقطوعة | لا يوجد حد أقصى للمسافات المقطوعة في العقد، على الرغم من أن القيمة تتغير مع الاستخدام | تنطبق عادةً شروط الحد المسموح به للمسافات والرسوم الإضافية للمسافات الزائدة | تعتمد الحدود والرسوم على المزود |
| الصيانة | مسؤولية المالك، مع شروط ضمان منفصلة | تعتمد المسؤولية والتغطية على عقد الإيجار والضمان | تختلف الخدمات المضمنة حسب المزود |
| التأمين | يجب على المشتري تلبية متطلبات القانون والمقرض | يجب على السائق تلبية متطلبات القانون والمؤجر | تختلف التغطية المضمنة أو المنفصلة |
| إنهاء الترتيب | السداد الكامل، أو إعادة التمويل، أو البيع، أو المقايضة الخاضعة لحق الحجز | الإرجاع، أو الشراء، أو اتباع خيارات العقد الأخرى | الإلغاء، أو التجديد، أو التبديل بموجب شروط المزود |
كيفية حساب وموازنة دفعة سيارتك الشهرية
حدد ميزانية السيارة بناءً على التدفق النقدي للأسرة بدلاً من استخدام نسبة مئوية عامة. ضع في الحسبان المبلغ المستحق عند التوقيع، والدفعة الشهرية، والتأمين، والوقود أو الشحن، والتسجيل، والضرائب، والمواقف، والصيانة، والإطارات، ومخصص الإصلاح. ضع في اعتبارك أيضًا كيف يمكن أن يتغير الدخل أو النفقات الأساسية خلال فترة العقد. بالنسبة لعروض الائتمان، قارن معدل النسبة السنوي (APR)، والمبلغ الممول، ورسوم التمويل، والمدة، وإجمالي المدفوعات. يمكن أن يؤدي القرض الأطول إلى تقليل الدفعة المجدولة مع زيادة إجمالي الفائدة والفترة التي قد يتجاوز فيها الرصيد قيمة المركبة. استخدم ورقة عمل مكتوبة بحيث يتم تقييم كل عرض على نفس الأساس.
العوامل الرئيسية التي تؤثر على سعرك الشهري
- سعر المركبة والإضافات: تفاوض على سعر المركبة والمنتجات الاختيارية بشكل منفصل عن مناقشة الدفع.
- المبلغ الممول: تأكد مما هو مضمن بعد الدفعة الأولى، وقيمة المقايضة، والضرائب، والرسوم، والإضافات.
- معدل النسبة السنوي (APR) ورسوم التمويل: قارن تكلفة الائتمان، وليس فقط سعر الفائدة أو الدفعة الشهرية.
- طول المدة: قد تؤدي المدة الأطول إلى خفض الدفعة الشهرية ولكنها تزيد من إجمالي الفائدة ومخاطر القيمة السلبية للمركبة مقارنة بالقرض.
- الائتمان والموافقة: يستخدم المقرضون معاييرهم الخاصة؛ ولا يضمن الدرجة الائتمانية الحصول على سعر معين أو موافقة.
- شروط العقد: راجع رسوم التأخير، والسداد المبكر، والتعثر، واسترداد الحيازة، والتحكيم، وشروط التأمين المطلوبة.
قد يوفر الحصول على عروض أسعار مكتوبة من بنك، أو اتحاد ائتماني، أو مقرض عبر الإنترنت، أو وكيل نقاط مقارنة قبل اتخاذ القرار النهائي. إن الموافقة المسبقة مشروطة ويمكن أن تتغير بعد تحقق المقرض من المركبة، أو الدخل، أو الائتمان، أو غيرها من المعلومات. ولا تلزم الوكيل بتقديم سعر أفضل أو تعديل سعر المركبة. حافظ على فصل مفاوضات المركبة عن التمويل عندما يكون ذلك ممكنًا، وقارن العرض المكتوب الكامل للوكيل مع العروض الخارجية باستخدام نفس مبلغ القرض ومدته. اقتصر في تقديم الطلبات على تلك التي تنوي تقييمها فعليًا، واستفسر عن كيفية ظهور كل استعلام في تقريرك الائتماني.
دور الضامنين ومقايضة السيارات
يصبح الضامن (الموقع المشترك) مسؤولاً قانوناً عن الدين وقد يواجه ضرراً ائتمانياً أو إجراءات تحصيل إذا تم تفويت المدفوعات؛ الائتمان القوي لا يضمن موافقة أو سعراً معيناً. يجب على كلا الشخصين استلام ومراجعة الاتفاقية الكاملة. يمكن للمقايضة أن تقلل من المبلغ الممول، ولكن تحقق أولاً من قيمتها المسموح بها، وأي سداد مستحق حالي، وما إذا كان يتم إضافة قيمة سلبية إلى الالتزام الجديد. قارن المعاملة بوجود المقايضة وبدونها ليبقى سعر المركبة والتمويل وقيمة المقايضة واضحة. لا توقع على نموذج فارغ ولا تعتمد على وعد شفهي بشأن إعادة التمويل لاحقاً.
إن الترتيب الشهري المناسب هو الذي تتناسب شروطه المكتوبة مع احتياجات المشتري وميزانيته بعد أخذ التكاليف والمخاطر الإجمالية بعين الاعتبار. قارن بين عروض متعددة عندما يكون ذلك عملياً، واقرأ الإفصاحات المطلوبة قبل التوقيع، وتأكد من أن الأوراق النهائية تتطابق مع المركبة المتفق عليها، والسعر، والإضافات، والمقايضة، ومعدل النسبة السنوي (APR)، والمدة، وجدول السداد. إذا كانت الدفعة لا تنجح إلا من خلال تمديد المدة إلى ما بعد فترة مخاطر مقبولة أو استبعاد تكاليف التشغيل الأساسية، فأعد النظر في المركبة أو هيكل التمويل. احتفظ بنسخ من الطلبات، والإفصاحات، والعقود، والضمانات، والإيصالات، وسجلات الدفع.